
Recht, Steuer und Finanzen
In diesem Ratgeber
Wenn Sie den Verkauf eines Einfamilienhauses, einer Doppelhaushälfte oder einer Eigentumswohnung planen, zählt frühzeitig vor allem eine Frage: Welcher Betrag verbleibt vom Kaufpreis nach Abzug aller Kosten? Eine klare Trennung von Verkäufer- und Käuferkosten hilft Ihnen, alle relevanten Positionen — einschließlich der Löschung einer bereits abbezahlten Grundschuld — von Anfang an in Ihre Planung einzubeziehen.
In diesem Beitrag zeige ich Ihnen Schritt für Schritt, welche Kosten beim Immobilienverkauf auf Sie als Verkäufer zukommen und welche Ausgaben der Käufer trägt. Außerdem erfahren Sie, wann Vorfälligkeitsentschädigung oder Spekulationssteuer entstehen.
Kurz gesagt
Beim Haus- oder Wohnungsverkauf tragen Sie als Verkäufer in der Regel Ihren Anteil an der Maklerprovision, den Energieausweis sowie — falls vorhanden — die Löschung einer Grundschuld und gegebenenfalls eine Vorfälligkeitsentschädigung. Spekulationssteuer kann nur anfallen, wenn zwischen Kauf und Verkauf höchstens zehn Jahre liegen und keine Ausnahme für Selbstnutzung gilt. Notarbeurkundung, Grundbuchumschreibung und Grunderwerbsteuer übernimmt dagegen in aller Regel der Käufer.
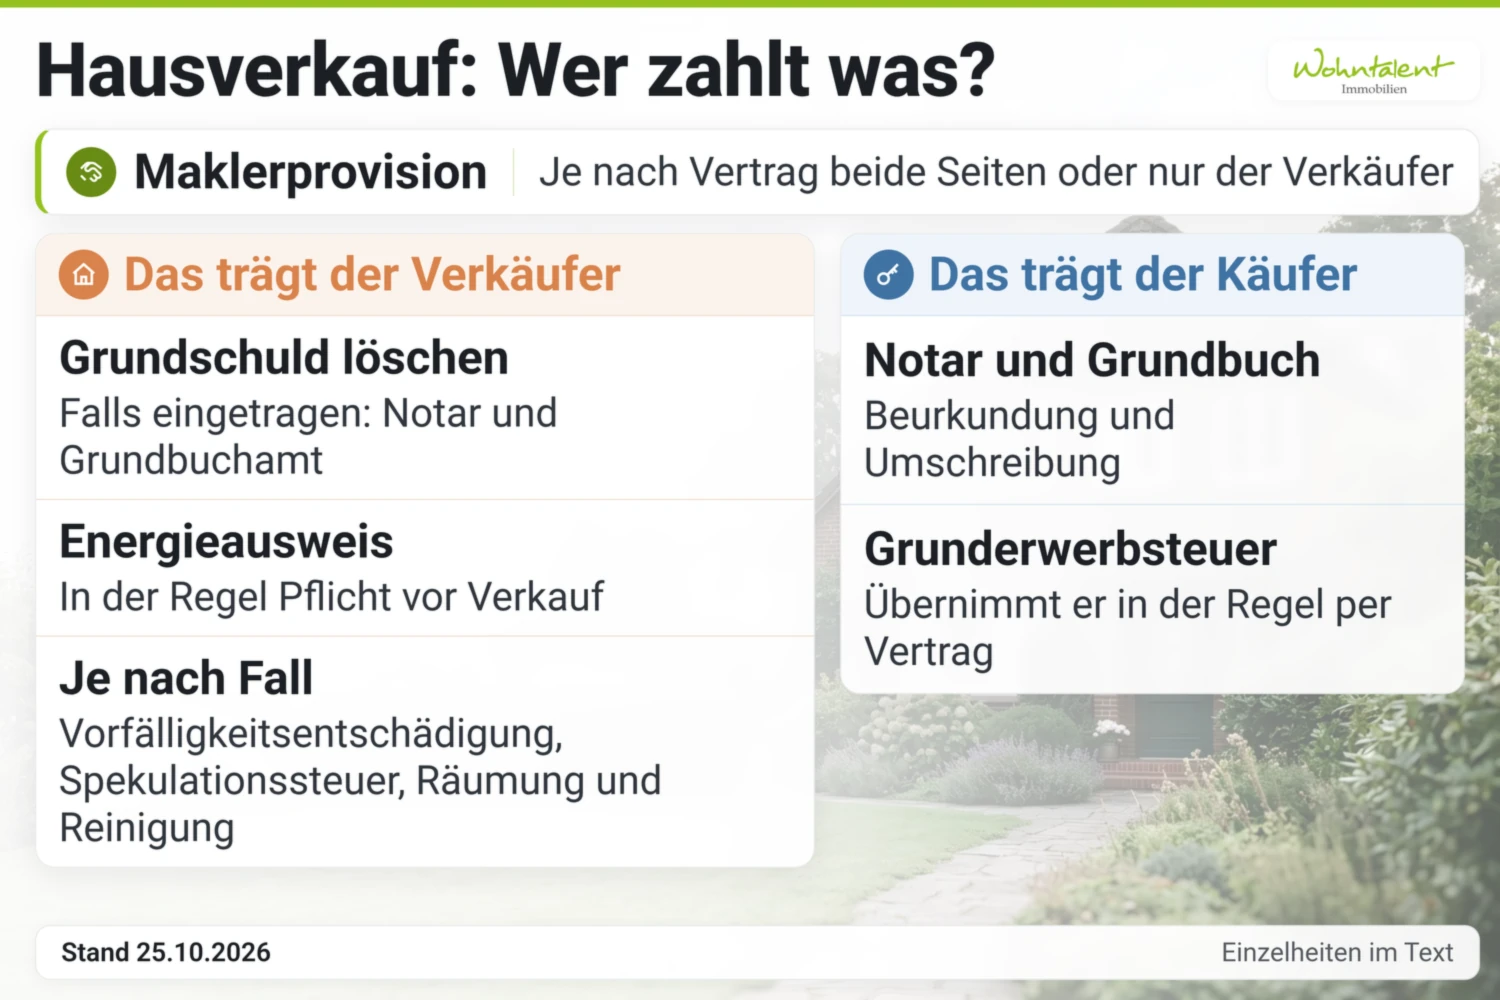
Beim Immobilienverkauf teilt das Gesetz die Nebenkosten klar zwischen beiden Parteien auf: Als Verkäufer tragen Sie vor allem Ihren Anteil an der Maklerprovision, die Lastenfreistellung im Grundbuch, den Energieausweis sowie gegebenenfalls eine Vorfälligkeitsentschädigung. Der Käufer übernimmt dagegen in aller Regel die Notarbeurkundung des Kaufvertrags, die Eigentumsumschreibung im Grundbuch und die Grunderwerbsteuer.
Die Übersicht Kosten beim Hausverkauf: Verkäufer oder Käufer? zeigt alle Posten mit Rechtsgrundlage:
VerkäuferKäufer
| Posten | zahlt | Rechtsgrundlage | Höhe/Orientierung |
|---|---|---|---|
| Maklerprovision (Wohnung/Einfamilienhaus, Verbraucher) | Verkäufer und Käufer gleich viel, wenn beide den Makler beauftragen; sonst der Auftraggeber mindestens die Hälfte | §§ 656c, 656d BGB | Frei vereinbar; keine gesetzliche Höhe |
| Löschung einer Grundschuld | Verkäufer | § 442 Abs. 2 BGB, §§ 19, 27 GBO, § 53 Abs. 1 GNotKG | Nach Nennbetrag; Beispiel 200.000 Euro: 217,50 Euro Grundbuchamt plus Notar |
| Vorfälligkeitsentschädigung | Verkäufer | §§ 490 Abs. 2, 502 BGB (Ausnahme: § 489 BGB) | Nur bei Kreditablösung in laufender Zinsbindung |
| Energieausweis | Verkäufer | §§ 79, 80, 87 GModG (früher GEG) | Pflicht vor Verkauf; ausgenommen u. a. kleine Gebäude, Baudenkmäler nur bis 31.12.2026 |
| Spekulationssteuer | Verkäufer | § 23 EStG | Einkommensteuersatz auf Gewinn; steuerfrei nach zehn Jahren oder bei Eigennutzung nach § 23 Abs. 1 Satz 1 Nr. 1 Satz 3 EStG |
| Vorbereitung (Räumung, Reinigung, Garten, Grundriss) | Verkäufer | Freie Vereinbarung | Optional nach Zustand und Vereinbarung |
| Kaufvertragsbeurkundung, Auflassung, Grundbuch | Käufer | § 448 Abs. 2 BGB, GNotKG | Gesetzliche Gebühren nach GNotKG |
| Grunderwerbsteuer | Käufer (vertraglich; gesetzlich haften beide Vertragsteile) | § 13 Nr. 1 GrEStG, Landesgesetze | Schleswig-Holstein 6,5 %, Hamburg 5,5 % |
Wenn Sie einen Makler beauftragen, ist die Provisionshöhe gesetzlich nicht festgelegt, sondern frei vereinbar. Seit dem 23. Dezember 2020 gelten für Wohnungen und Einfamilienhäuser jedoch feste Regeln zur Kostenteilung, sobald der Käufer Verbraucher ist.
Beide Parteien beauftragen den Makler
Wenn Sie und die Gegenseite jeweils einen Maklervertrag schließen, greift § 656c Abs. 1 Satz 1 BGB: Danach können sich beide Parteien nur „in gleicher Höhe verpflichten“. Wird der Makler für eine Seite unentgeltlich tätig, kann er deshalb auch von der anderen keinen Lohn verlangen (§ 656c Abs. 1 Satz 2 BGB). Nach § 656c Abs. 2 Satz 1 BGB gilt: „Ein Maklervertrag, der von Absatz 1 Satz 1 und 2 abweicht, ist unwirksam.“
oder
Nur eine Partei beauftragt den Makler
Anders liegt der Fall, wenn nur eine Partei den Makler beauftragt. Dann kann die andere Partei nach § 656d Abs. 1 Satz 1 und 2 BGB nur wirksam an den Kosten beteiligt werden, „wenn die Partei, die den Maklervertrag abgeschlossen hat, zur Zahlung des Maklerlohns mindestens in gleicher Höhe verpflichtet bleibt“. Der Anteil der anderen Partei wird erst fällig, wenn die Zahlung des Auftraggebers nachgewiesen ist. Eine reine Innenprovision durch den Verkäufer bleibt aber zulässig; für unbebaute Grundstücke, Mehrfamilienhäuser oder gewerbliche Käufer gelten die §§ 656c, 656d BGB nicht.
Kaufverträge sehen im Regelfall eine lastenfreie Übergabe vor, denn nach § 442 Abs. 2 BGB ist geregelt:
„Ein im Grundbuch eingetragenes Recht hat der Verkäufer zu beseitigen, auch wenn es der Käufer kennt.“
Die Gebührensätze für die Löschung regeln das Kostenverzeichnis (Anlage 1 GNotKG) und die Gebührentabelle B (Anlage 2 GNotKG).
Selbst wenn das Darlehen vollständig getilgt ist, erfordert die Löschung zwei öffentlich beglaubigte Erklärungen: die Löschungsbewilligung der Bank nach § 19 GBO sowie Ihre Eigentümerzustimmung nach § 27 Satz 1 GBO („Eine Hypothek, eine Grundschuld oder eine Rentenschuld darf nur mit Zustimmung des Eigentümers des Grundstücks gelöscht werden.“). Laut Bundesnotarkammer (notar.de) zur Kaufpreisfälligkeit setzt die Kaufpreisfälligkeit in der Regel voraus, dass „die Unterlagen vorliegen, die erforderlich sind, um eingetragene und nicht übernommene Belastungen im Grundbuch, insbesondere Grundschulden, zu löschen“.
Und wonach bemisst sich die Gebührenhöhe? Dafür bestimmt § 53 Abs. 1 Satz 1 GNotKG: „Der Wert einer Hypothek, Schiffshypothek, eines Registerpfandrechts an einem Luftfahrzeug oder einer Grundschuld ist der Nennbetrag der Schuld.“
Gut zu wissen
Beispielrechnung nach GNotKG: Löschung einer Grundschuld über 200.000 Euro Nennbetrag
Für das Beispiel einer Grundschuld über 200.000,00 Euro Nennbetrag beträgt die einfache Gebühr (1,0) nach Anlage 2 GNotKG (Tabelle B) 435,00 Euro:
Grundbuchamt — Löschung (KV 14140 GNotKG):
0,5-Gebühr nach Tabelle B (0,5 × 435,00 Euro) =
217,50 Euro
(umsatzsteuerfrei).
Notar — Unterschriftsbeglaubigung für Zustimmung (§ 27 GBO) und Löschungsantrag (§ 13 GBO, KV 25101 Nr. 2 GNotKG):
Festgebühr
20,00 Euro netto
(ohne Entwurf).
Notar — Entwurf (KV 24102 i. V. m. KV 21201 Nr. 4 GNotKG):
0,3 bis 0,5 nach Tabelle B (mindestens 30,00 Euro) =
130,50 bis 217,50 Euro netto
(Beglaubigung am selben Tag inklusive, Vorbemerkung 2.4.1 Abs. 2 GNotKG).
Notar — Treuhandgebühr bei valutierendem Darlehen (KV 22201 GNotKG):
0,5-Gebühr
nach Tabelle B je Treuhandauftrag der Bank gesondert (zuzüglich Auslagen und Umsatzsteuer).
Zwischensumme der Tabellenwerte für Löschung und Eigentümererklärung (vor Auslagen, 19 % Umsatzsteuer beim Notar und etwaiger Treuhandgebühr):
Bei reiner Unterschriftsbeglaubigung (KV 25101 Nr. 2 + KV 14140) ergeben sich 20,00 + 217,50 =
237,50 Euro.
Mit Entwurf der Erklärung durch den Notar (KV 24102 + KV 14140) beträgt die Zwischensumme
348,00 bis 435,00 Euro
(130,50 bis 217,50 Euro Notar netto plus 217,50 Euro Grundbuchamt).
Und wenn das Darlehen noch läuft? Dann stellt sich zusätzlich die Frage nach den Kosten einer vorzeitigen Kreditablösung.
Lösen Sie beim Hausverkauf ein grundpfandrechtlich gesichertes Immobiliendarlehen vorzeitig ab, solange die Sollzinsbindung noch läuft, kann die Bank nach § 490 Abs. 2 BGB eine Vorfälligkeitsentschädigung für ihren Zinsschaden verlangen. Sie zahlen keine Entschädigung, wenn die Zinsbindung regulär endet. Dasselbe gilt, wenn Sie nach § 489 BGB mit den gesetzlichen Fristen kündigen: bei veränderlichem Zinssatz oder nach Ablauf der Zehn-Jahres-Frist.
Ein Hausverkauf gibt Ihnen nach § 490 Abs. 2 Satz 1 bis 3 BGB ein berechtigtes Interesse, vorzeitig zu kündigen, sobald seit dem vollständigen Empfang des Darlehens sechs Monate vergangen sind: „Ein solches Interesse liegt insbesondere vor, wenn der Darlehensnehmer ein Bedürfnis nach einer anderweitigen Verwertung der zur Sicherung des Darlehens beliehenen Sache hat. Der Darlehensnehmer hat dem Darlehensgeber denjenigen Schaden zu ersetzen, der diesem aus der vorzeitigen Kündigung entsteht (Vorfälligkeitsentschädigung).“ Bei Verbraucherdarlehen ist der Anspruch nach § 502 Abs. 2 Nr. 2 BGB jedoch ausgeschlossen, wenn „im Vertrag die Angaben über die Laufzeit des Vertrags, das Kündigungsrecht des Darlehensnehmers oder die Berechnung der Vorfälligkeitsentschädigung unzureichend sind“.
Bevor Sie vorzeitig ablösen, sollten Sie zwei ordentliche Kündigungsrechte nach § 489 BGB prüfen:
Zehn-Jahres-Frist (§ 489 Abs. 1 Nr. 2 BGB): Kündigung ohne Entschädigung „in jedem Fall nach Ablauf von zehn Jahren nach dem vollständigen Empfang unter Einhaltung einer Kündigungsfrist von sechs Monaten; wird nach dem Empfang des Darlehens eine neue Vereinbarung über die Zeit der Rückzahlung oder den Sollzinssatz getroffen, so tritt der Zeitpunkt dieser Vereinbarung an die Stelle des Zeitpunkts des Empfangs“.
Veränderlicher Zinssatz (§ 489 Abs. 2 BGB): „Der Darlehensnehmer kann einen Darlehensvertrag mit veränderlichem Zinssatz jederzeit unter Einhaltung einer Kündigungsfrist von drei Monaten kündigen.“
Wer ein Haus oder eine Wohnung verkaufen will, braucht einen gültigen Energieausweis; liegt keiner vor, muss einer ausgestellt werden (§ 80 Abs. 3 Satz 1 GModG, Gebäudemodernisierungsgesetz, früher GEG). Liegt er vor, wenn Sie in kommerziellen Medien inserieren, gehören seine Pflichtangaben in die Anzeige (§ 87 GModG). Für Ausweise, die vor dem 01.01.2027 ausgestellt wurden, gilt dafür ab diesem Tag § 112 Abs. 3. Spätestens bei der Besichtigung legen Sie oder Ihr Makler den Ausweis vor oder legen ihn deutlich sichtbar aus (§ 80 Abs. 4 Satz 1 und 2 GModG). Nach dem Kaufvertrag übergeben Sie ihn dem Käufer unverzüglich (§ 80 Abs. 4 Satz 5 GModG).
Doch welche Ausweisart brauchen Sie? Das hängt vom Haus und vom Datum ab. Bis zum 31.12.2026 muss ein Wohngebäude mit weniger als fünf Wohnungen und Bauantrag vor dem 01.11.1977 einen Bedarfsausweis haben, außer es erreicht das Niveau der Wärmeschutzverordnung 1977 (§ 80 Abs. 3 Satz 2 und 3 GModG). Ab dem 01.01.2027 entfällt diese Regel, und beide Arten sind zulässig, wenn die Daten reichen. Ein Baudenkmal ist bis zum 31.12.2026 beim Verkauf von der Ausweispflicht ausgenommen (§ 79 Abs. 4 GModG); ab dem 01.01.2027 entfällt diese Ausnahme (Art. 2 des Gesetzes vom 23.07.2026).
Ein privater Immobilienverkauf ist nach § 23 Abs. 1 Satz 1 Nr. 1 EStG nur steuerpflichtig, wenn „der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre beträgt“. Außerdem gilt nach Satz 3: „Ausgenommen sind Wirtschaftsgüter, die im Zeitraum zwischen Anschaffung oder Fertigstellung und Veräußerung ausschließlich zu eigenen Wohnzwecken oder im Jahr der Veräußerung und in den beiden vorangegangenen Jahren zu eigenen Wohnzwecken genutzt wurden“.
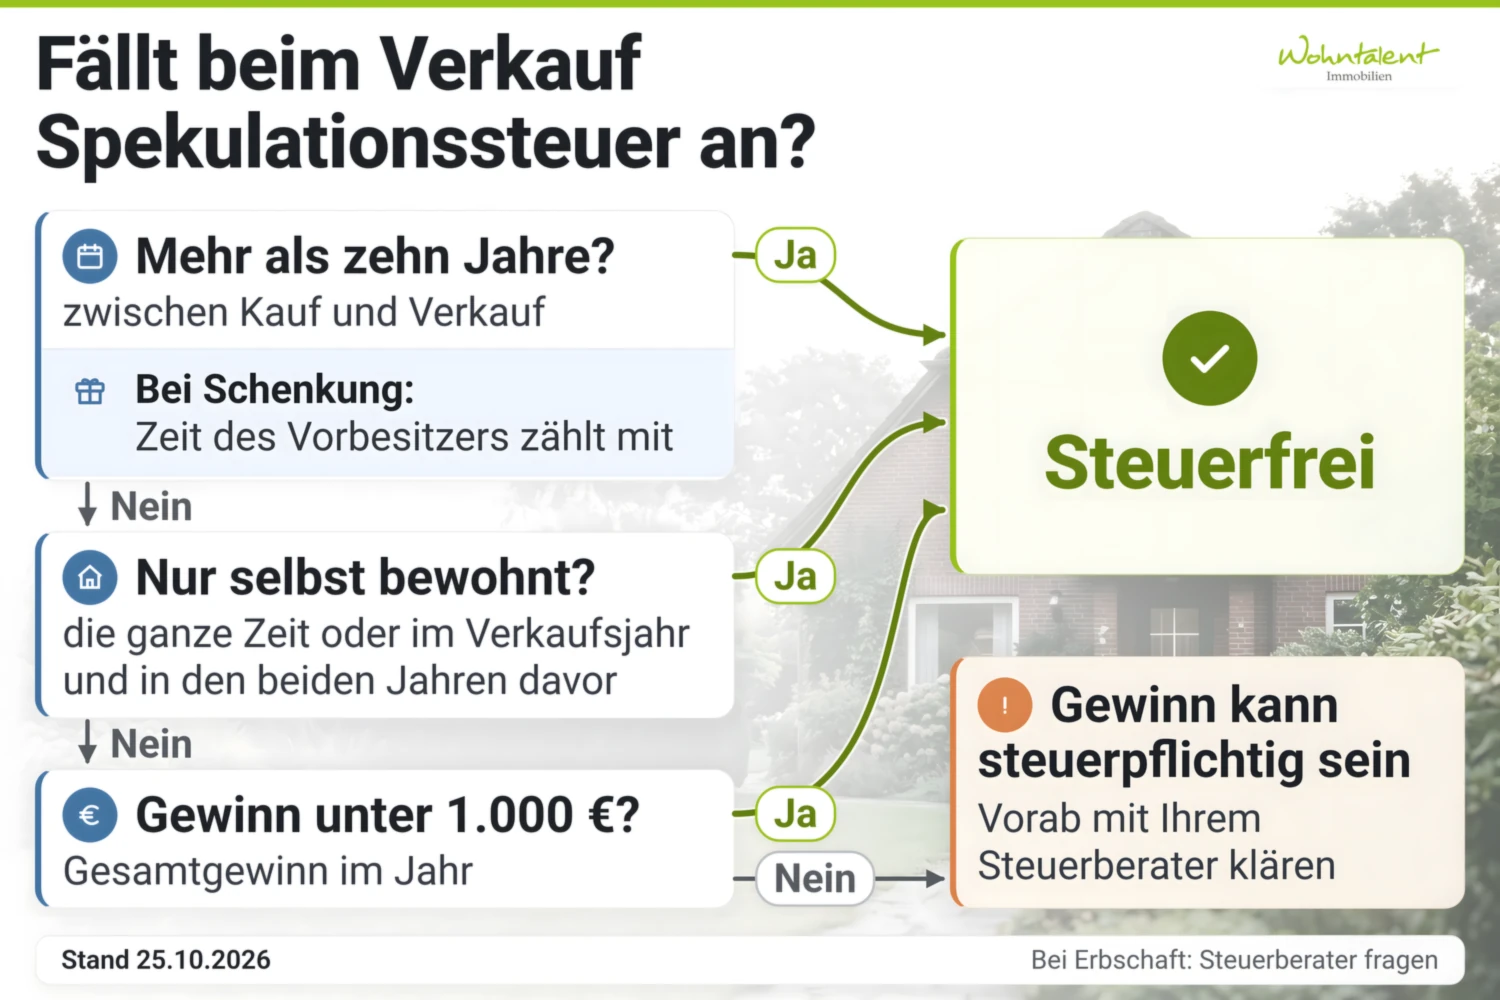
Für den unentgeltlichen Erwerb im Wege der Einzelrechtsnachfolge (etwa bei einer Schenkung) regelt § 23 Abs. 1 Satz 3 EStG: „Bei unentgeltlichem Erwerb ist dem Einzelrechtsnachfolger für Zwecke dieser Vorschrift die Anschaffung oder die Überführung des Wirtschaftsguts in das Privatvermögen durch den Rechtsvorgänger zuzurechnen.“ Ist ein Verkauf steuerpflichtig, ist der Gewinn nach § 23 Abs. 3 Satz 1, 4 und 5 EStG „der Unterschied zwischen Veräußerungspreis einerseits und den Anschaffungs- oder Herstellungskosten und den Werbungskosten andererseits“. Die Anschaffungs- oder Herstellungskosten mindern sich dabei um die Abschreibungen, die Sie in der Vermietungszeit genutzt haben. Steuerfrei bleibt ein Jahresgesamtgewinn von „weniger als 1 000 Euro“. Grenzfälle sollten Sie deshalb vorab mit Ihrem Steuerberater klären.
Die Erwerbskosten regelt § 448 Abs. 2 BGB:
„Der Käufer eines Grundstücks trägt die Kosten der Beurkundung des Kaufvertrags und der Auflassung, der Eintragung ins Grundbuch und der zu der Eintragung erforderlichen Erklärungen.“
Bei der Grunderwerbsteuer nennt § 13 Nr. 1 GrEStG zwar „die an einem Erwerbsvorgang als Vertragsteile beteiligten Personen“ als Steuerschuldner, vertraglich übernimmt sie jedoch regelmäßig der Käufer.
Denn laut Freier und Hansestadt Hamburg zur Grunderwerbsteuer stellt das Finanzamt erst nach Zahlung die Unbedenklichkeitsbescheinigung für die Grundbuchumschreibung aus. Der Steuersatz beträgt in Schleswig-Holstein nach §§ 1, 2 GrEStSatzG SH seit dem 1. Januar 2014 6,5 % und in Hamburg 5,5 % der Gegenleistung.
Je nach Zustand der Immobilie können vor Verkaufsstart oder Übergabe freiwillige Vorarbeiten sinnvoll sein. Dazu zählen etwa eine Haushaltsauflösung und Entrümpelung für die besenreine Übergabe, eine Objektreinigung, ein Gartenservice vor den Besichtigungen oder eine Grundrisserstellung für das Exposé.
Immobilien sind Vertrauenssache – und genau das ist meine Grundlage.

Dipl.-Ing. Merten Lippert
Inhaber von Wohntalent Immobilien
Bei meiner Begleitung beim Hausverkauf unterstütze ich Sie persönlich und strukturiert vom ersten Beratungsgespräch über die Wertermittlung, die Zusammenstellung relevanter Dokumente und die Anforderung fehlender Unterlagen bis zur notariellen Beurkundung. Über mein Partnernetzwerk vermittle ich bei Bedarf zudem den Kontakt für Energieausweis, Grundrisserstellung, Haushaltsauflösung, Objektreinigung und Gartenservice.
Telefon: +49 4102 218 3980
Der Käufer trägt nach § 448 Abs. 2 BGB die Kosten für Kaufvertragsbeurkundung, Auflassung und Grundbucheintragung. Als Verkäufer zahlen Sie dagegen in der Regel nur die Gebühren für die Löschung eigener Belastungen wie einer eingetragenen Grundschuld (§ 442 Abs. 2 BGB).
Die Gebühren für die Löschung richten sich nach dem Nennbetrag der Schuld (§ 53 Abs. 1 GNotKG). Ein Beispiel mit einer Grundschuld über 200.000 Euro (Tabelle B: 1,0 = 435,00 Euro): Das Grundbuchamt erhebt 217,50 Euro (KV 14140). Entwirft der Notar die Erklärung, berechnet er 130,50 bis 217,50 Euro netto (KV 24102). Liegt schon ein Entwurf vor, kostet die reine Unterschriftsbeglaubigung 20,00 Euro netto (KV 25101 Nr. 2). Macht die Bank, deren Kredit Sie ablösen, Treuhandauflagen, kommt je Treuhandauftrag eine 0,5-Treuhandgebühr hinzu (KV 22201), jeweils zuzüglich Auslagen und Umsatzsteuer.
Ja, wenn der Käufer die Grundschuld nicht vertraglich übernimmt: Denn nach § 442 Abs. 2 BGB hat der Verkäufer ein im Grundbuch eingetragenes Recht zu beseitigen, auch wenn es der Käufer kennt. Für die Löschung im Grundbuch brauchen Sie dann die öffentlich beglaubigte Löschungsbewilligung der Bank (§ 19 GBO) und Ihre Zustimmung als Eigentümer (§ 27 Satz 1 GBO).
Sie zahlen keine Entschädigung, wenn das Darlehen getilgt ist oder die Sollzinsbindung regulär endet. Dasselbe gilt, wenn Sie bei veränderlichem Zinssatz mit drei Monaten Frist kündigen (§ 489 Abs. 2 BGB) oder zehn Jahre nach vollständigem Empfang des Darlehens mit sechs Monaten Frist (§ 489 Abs. 1 Nr. 2 BGB). Haben Sie Rückzahlungszeit oder Sollzinssatz später neu vereinbart, zählen die zehn Jahre ab dieser Vereinbarung. Bei Verbraucherdarlehen entfällt die Entschädigung außerdem, wenn die Vertragsangaben unzureichend sind (§ 502 Abs. 2 Nr. 2 BGB).
Ja. Haben Sie ein Haus unentgeltlich als Einzelrechtsnachfolger erworben, etwa durch Schenkung, zählt für die Frist, wann der Vorbesitzer es angeschafft oder in sein Privatvermögen überführt hat (§ 23 Abs. 1 Satz 3 EStG). Einzelheiten im Erb- oder Schenkungsfall sollten Sie deshalb vorab mit Ihrem Steuerberater klären.
Soweit eine Ausweispflicht besteht, hängt das von Ihrem Haus und vom Datum ab. Bis zum 31.12.2026 muss ein Wohngebäude mit weniger als fünf Wohnungen und Bauantrag vor dem 01.11.1977 einen Bedarfsausweis haben, außer es erreicht das Niveau der Wärmeschutzverordnung 1977 (§ 80 Abs. 3 GModG). Ab dem 01.01.2027 entfällt diese Regel, und beide Arten sind zulässig, wenn die Daten reichen.
Sie überlegen, Ihr Haus zu verkaufen?
Ich schaue es mir vor Ort an und schätze den Marktwert ein. Die Erstbewertung bei Verkaufsabsicht ist bei mir in der Regel kostenfrei.
Telefon: +49 4102 218 3980
Über den Autor
Dipl.-Ing. Merten Lippert
Inhaber von Wohntalent Immobilien
Dipl.-Ing. Merten Lippert ist Inhaber von Wohntalent Immobilien in Ahrensburg. Er begleitet Eigentümer beim Verkauf ihres Hauses oder ihrer Wohnung persönlich, vom ersten Gespräch bis zum Notartermin. Sein Diplom in Stadt- und Regionalplanung hat er 2008 an der TU Hamburg-Harburg abgelegt, und er ist Mitglied im IVD Immobilienverband Deutschland. Die Erlaubnis als Immobilienmakler nach § 34c GewO hat er seit dem 12.08.2015.
Dieser Beitrag gibt einen allgemeinen Überblick, Rechtsstand 25.10.2026. Er ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Sprechen Sie dafür mit Ihrem Anwalt, Notar oder Steuerberater.
Sie wünschen eine fundierte Beratung zu Ihrer Immobilie oder zu einem anderen Thema? Rufen Sie mich an oder hinterlassen Sie mir eine Nachricht über das Kontaktformular. Ich melde mich bei Ihnen.
Widerruf Ihres Maklervertrags
Bitte beachten Sie, dass der Widerruf nur innerhalb der gesetzlichen Fristen und unter den jeweils geltenden Voraussetzungen möglich ist.
© Wohntalent Immobilien | 2026
Um Ihnen ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn Sie diesen Technologien zustimmen, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn Sie Ihre Zustimmung nicht erteilen oder zurückziehen, können bestimmte Merkmale und Funktionen beeinträchtigt werden.